Faktura dla firmy z UE w KSeF: np II i odwrotne obciążenie
Aktualizacja:
Na pytanie, czy fakturę dla kontrahenta z Niemiec też trzeba wystawić w KSeF, Ministerstwo Finansów odpowiada, że tak, jeśli sprzedawca ma siedzibę w Polsce, a nabywcy, który do systemu nie ma dostępu, przekazuje się ją w uzgodniony sposób, z kodem QR.
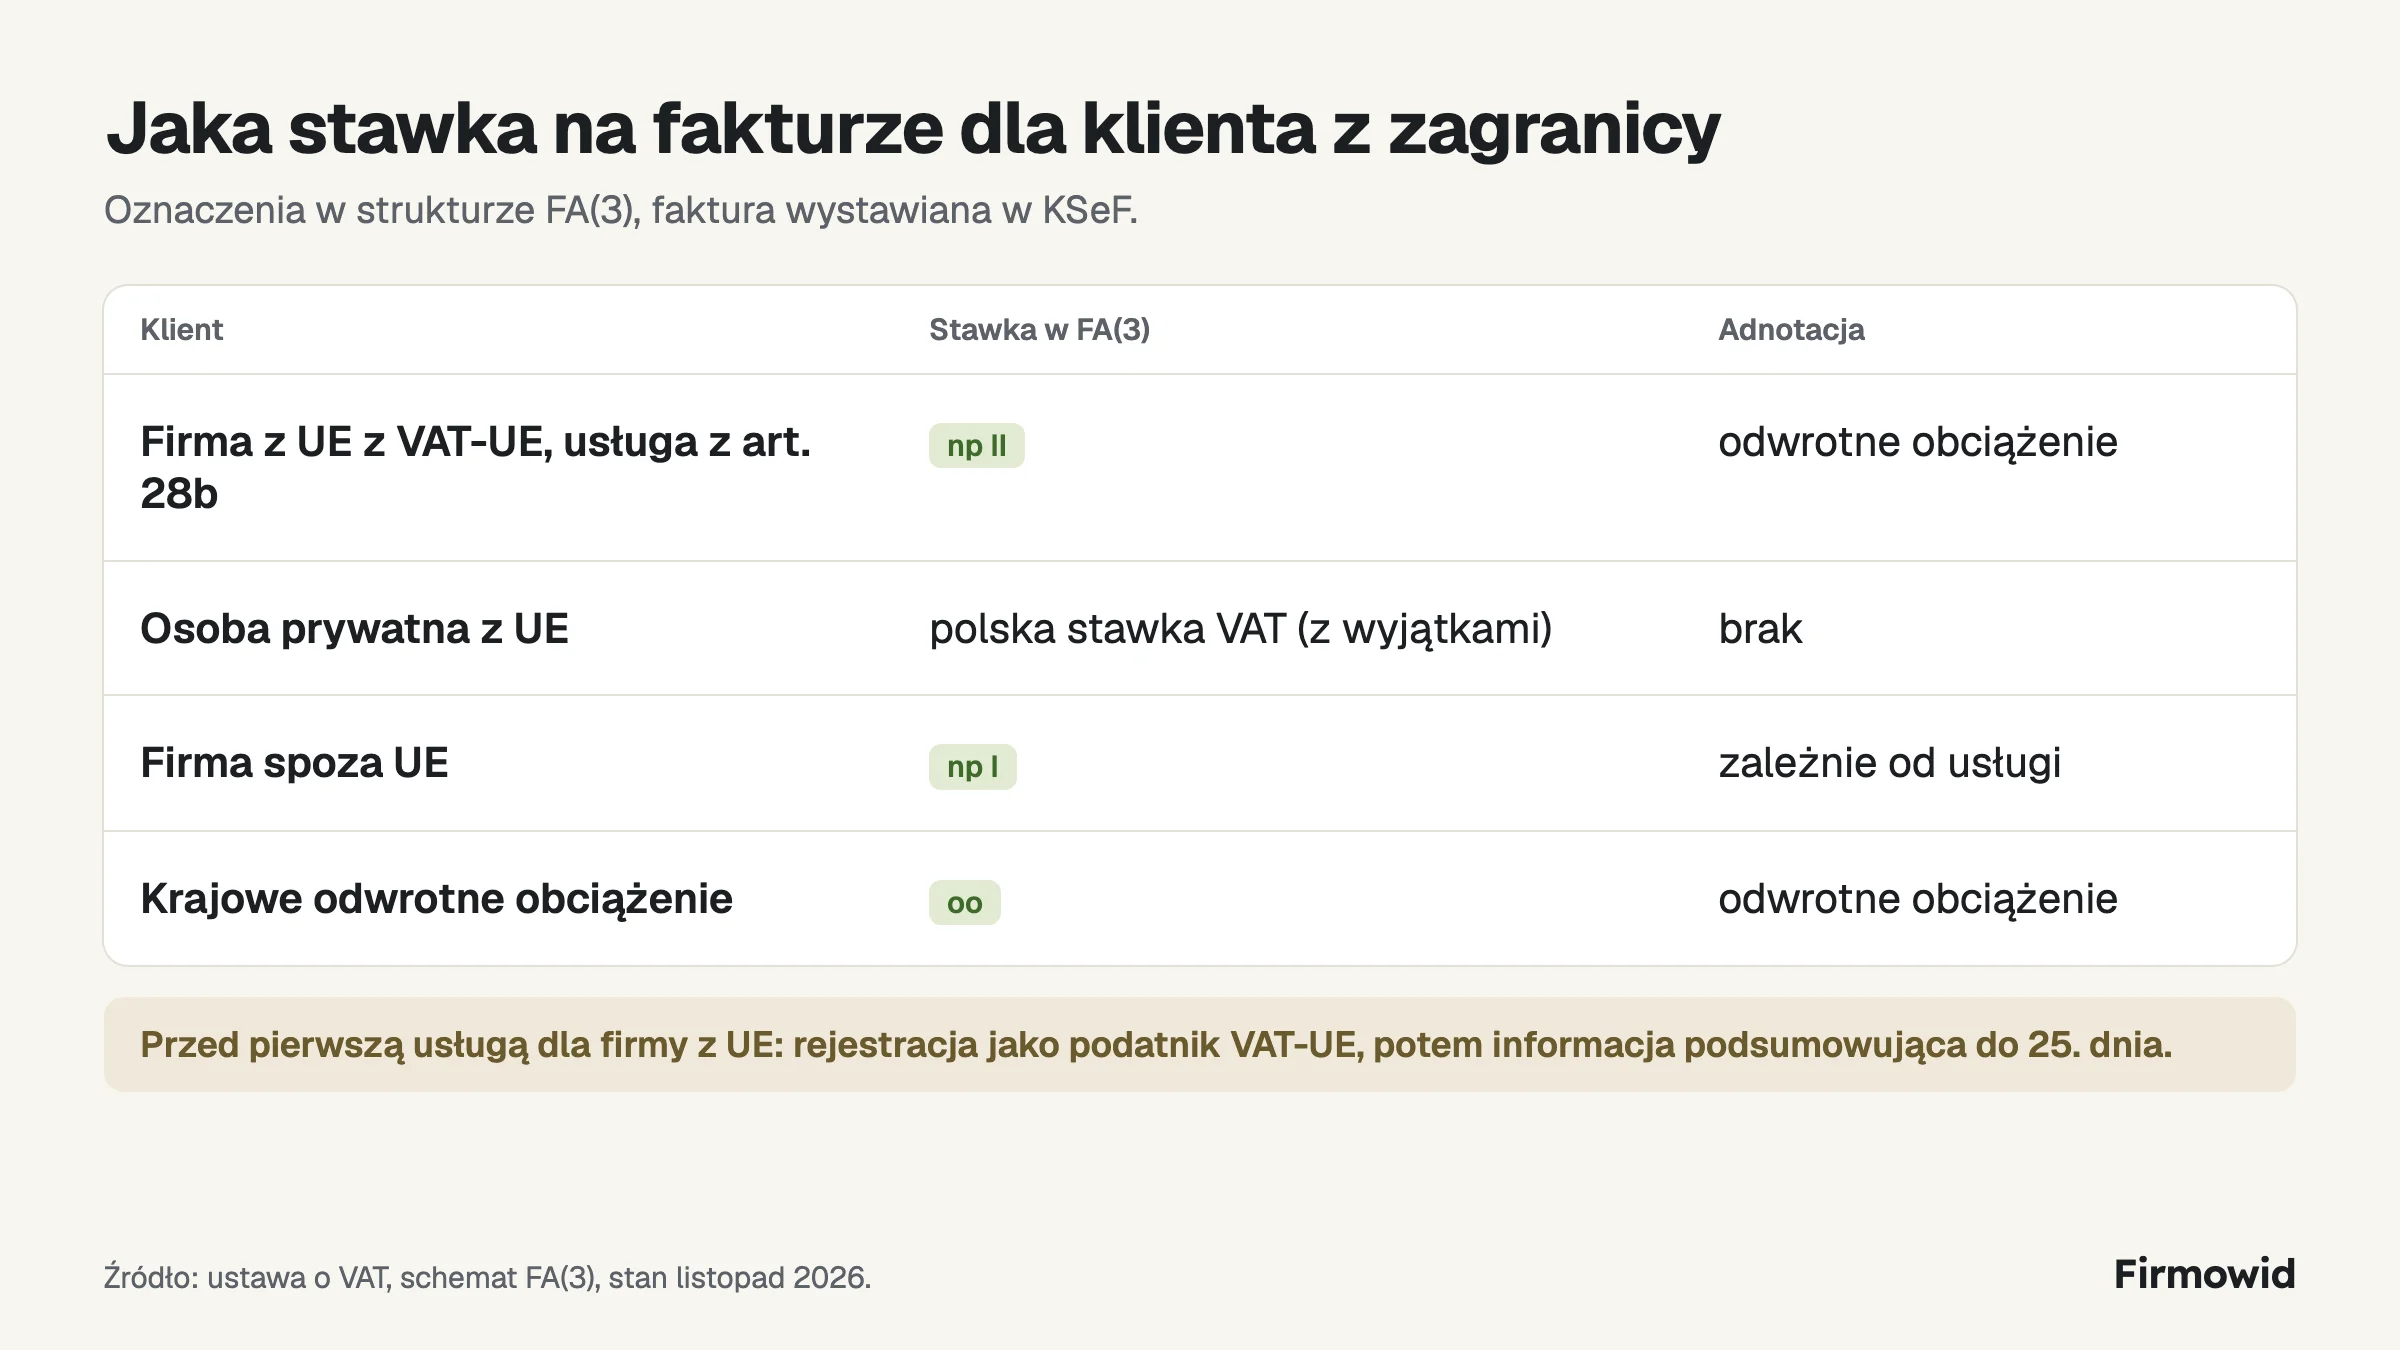
| Klient | Stawka w FA(3) | Adnotacja |
|---|---|---|
| Firma z UE z numerem VAT-UE, usługa z art. 28b | np II | odwrotne obciążenie |
| Osoba prywatna z UE | polska stawka VAT (z wyjątkami, np. usługi elektroniczne) | brak |
| Firma spoza UE | np I | zależnie od usługi |
| Krajowe odwrotne obciążenie | oo | odwrotne obciążenie |
Stawka np II dotyczy usług rozliczanych według ogólnej zasady z art. 28b. Usługę związaną z nieruchomością w Polsce, na przykład remont, opodatkowuje się w Polsce (art. 28e).
VAT-UE i informacja podsumowująca
Zgodnie z art. 97 ust. 3 ustawy o VAT przed pierwszą taką usługą, o ile w kraju nabywcy nie jest ona zwolniona ani opodatkowana stawką 0%, sprzedawca, także zwolniony podmiotowo, rejestruje się jako podatnik VAT-UE, a sprzedaż wykazuje potem w informacji podsumowującej, którą składa do 25. dnia miesiąca po miesiącu, w którym powstał obowiązek podatkowy, czyli zwykle po miesiącu wykonania usługi, a przy zaliczce po miesiącu jej otrzymania. Numer nabywcy sprawdza się w unijnej bazie VIES.
Faktura w euro
Fakturę można wystawić w euro, a do ewidencji VAT kwotę przelicza się na złote według art. 31a ustawy, po średnim kursie NBP z ostatniego dnia roboczego przed powstaniem obowiązku podatkowego, a gdy faktura powstała wcześniej, przed dniem jej wystawienia.
W Firmowidzie, naszym programie, stawka np II ustawia się sama, kiedy klient z UE ma numer VAT-UE, a przy usłudze z wyjątków warto ją sprawdzić.
Źródła
- Art. 19a, art. 28b, art. 28e, art. 31a, art. 100, art. 97 ust. 3 i art. 106e ust. 1 pkt 18 ustawy z 11 marca 2004 r. o podatku od towarów i usług.
- MF: Pytania i odpowiedzi KSeF 2.0, dostęp 11.11.2026.
- Komisja Europejska: VIES, dostęp 11.11.2026.
- Struktura logiczna FA(3), oznaczenia „np I”, „np II” i „oo” (schemat MF).
To informacja ogólna, nie porada podatkowa.
