Zwolnienie z VAT a KSeF od 2027 r.
Aktualizacja:
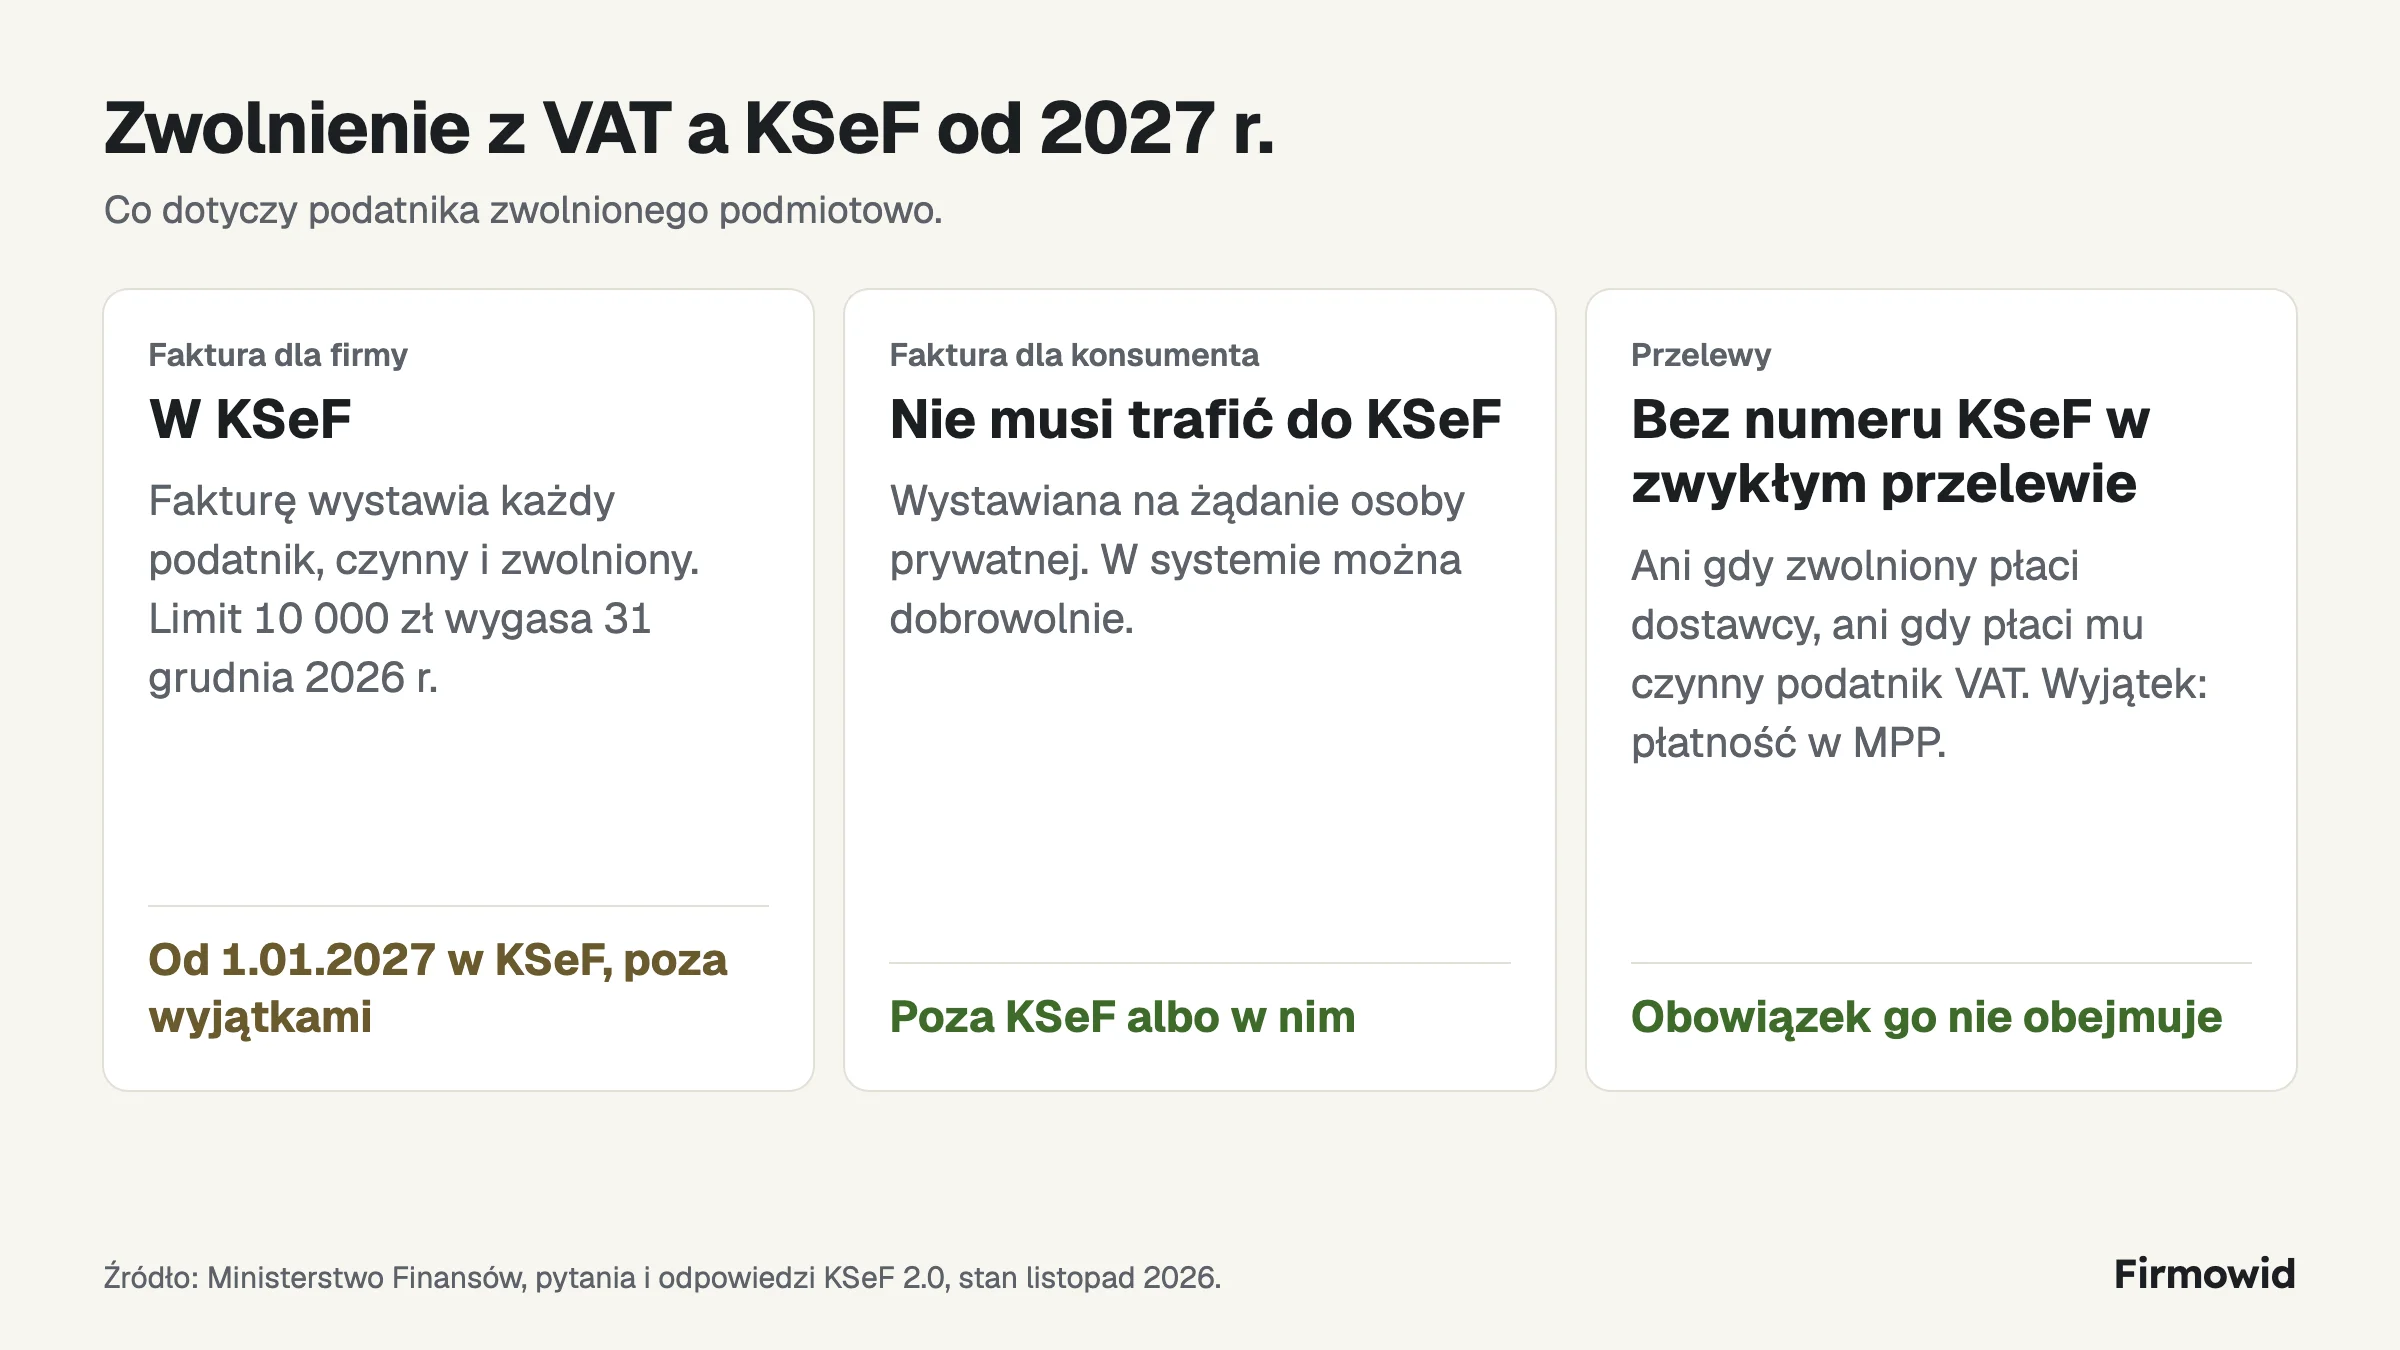
Wśród podatników zwolnionych z VAT krąży przekonanie, że KSeF dotyczy wyłącznie firm rozliczających podatek. Ministerstwo Finansów odpowiada na to w swoich wyjaśnieniach, że fakturę w KSeF wystawia każdy podatnik, czynny i zwolniony, jeżeli ma obowiązek ją wystawić, a forma prawna firmy nie ma przy tym znaczenia. W 2026 r. wielu zwolnionych korzysta jeszcze z wyjątku dla sprzedaży udokumentowanej fakturami do 10 000 zł brutto w miesiącu, który wygasa 31 grudnia, więc od 1 stycznia 2027 r. ich faktury dla innych firm będą wystawiane już w systemie, poza wyjątkami opisanymi niżej.
Faktura na żądanie nabywcy
Czynności zwolnione z VAT dokumentuje się fakturą na żądanie nabywcy, przy czym MF dopuszcza wystawienie jej także bez takiego żądania i zaznacza, że i wtedy powinna ona powstać w KSeF. Faktury dla konsumentów, wystawiane również na ich żądanie, do systemu trafiać nie muszą. Z obowiązkowego KSeF rozporządzenie z 7 grudnia 2025 r. wyłączyło przy tym niektóre usługi zwolnione na podstawie art. 43 ust. 1 ustawy o VAT, w tym ubezpieczeniowe i finansowe, o ile dokumentuje się je fakturami z węższym zakresem danych.
Przelewy i oznaczenia na fakturze
Inaczej niż czynnych podatników VAT, zwolnionych nie obejmuje od 2027 r. obowiązek wpisywania numeru KSeF w tytule zwykłego przelewu, zarówno gdy płacą swoim dostawcom, jak i gdy pieniądze przelewa im czynny podatnik. KSeF nie weryfikuje przy tym statusu kontrahenta w wykazie podatników VAT, o czym MF również pisze w odpowiedziach na pytania. W Firmowidzie, naszym programie do faktur, po zaznaczeniu zwolnienia w danych firmy znika z faktur kolumna VAT, a na dokumencie pojawia się podstawa prawna zwolnienia, na przykład art. 113 ustawy.
Źródła
- MF: Pytania i odpowiedzi KSeF 2.0, dostęp 11.11.2026.
- MF: Poniżej 10 000 zł, dostęp 10.11.2026.
To informacja ogólna, nie porada podatkowa.
