Kary za KSeF w 2027 r.: co obowiązuje, a co jest projektem
Aktualizacja:
Kary pieniężne za błędy w KSeF zostały w ustawie o VAT odroczone do 1 stycznia 2027 r. i taki termin nadal podaje Ministerstwo Finansów w odpowiedziach na pytania podatników. 16 września 2026 r. resort zapowiedział przesunięcie go o kolejny rok. Sejm uchwalił nowelizację 6 listopada, a 9 listopada przekazał ją prezydentowi i Senatowi. Nowe przepisy mają wejść w życie 31 grudnia 2026 r., ale 12 listopada, gdy aktualizujemy ten tekst, ustawy nie było jeszcze w Dzienniku Ustaw, więc do jej ogłoszenia wiąże stary termin.
Za co i w jakiej wysokości
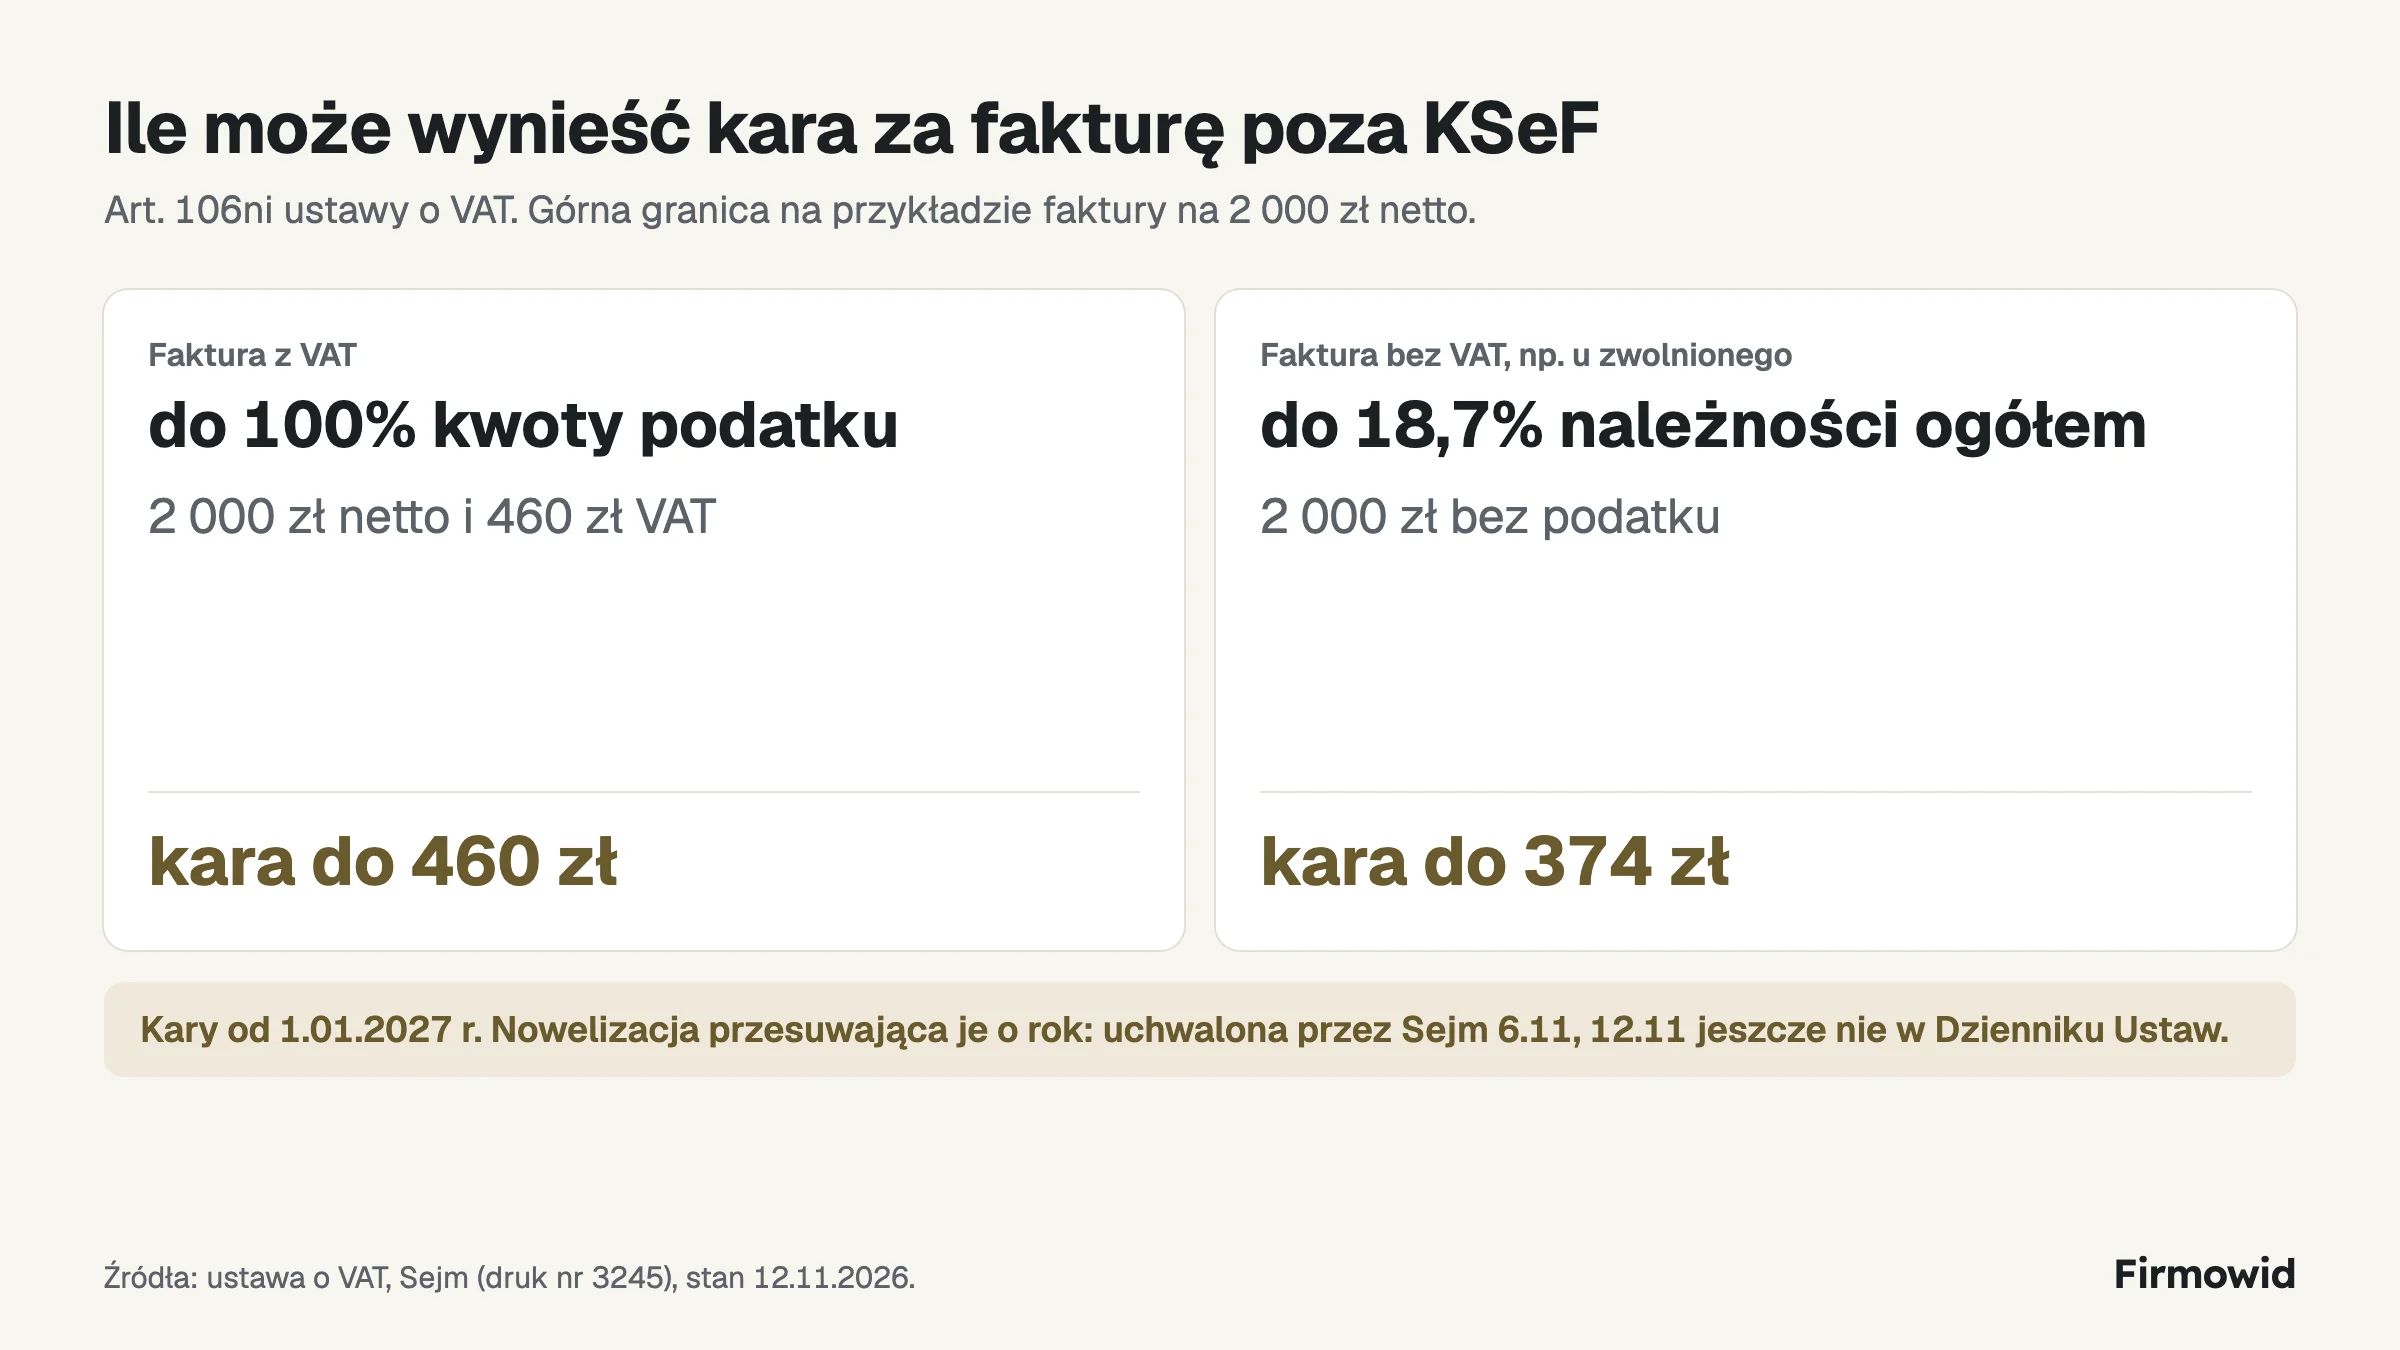
Przepis, o którym mowa, to art. 106ni ustawy o VAT, a kara grozi w nim za wystawienie faktury poza KSeF wtedy, gdy powinna trafić do systemu, oraz za faktury z trybu offline albo z czasu awarii, których nie dosłano na czas lub które nie odpowiadają wzorowi. Kara może wynieść do 100% kwoty podatku wykazanego na fakturze, a gdy faktura nie zawiera kwoty podatku, jak u podatnika zwolnionego z VAT, do 18,7% kwoty należności ogółem. Dla faktury na 2 000 zł netto i 460 zł VAT górna granica wynosi zatem 460 zł, a przy takiej samej kwocie bez podatku 374 zł.
Czego odroczenie nie zmienia
Odroczenie obejmuje tylko kary pieniężne, natomiast obowiązek wystawiania faktur w KSeF przez firmy, które w 2026 r. korzystały z limitu 10 000 zł, rusza 1 stycznia 2027 r. bez względu na to, jak skończą się prace nad nowelizacją. W prasie podkreśla się też, że projekt nie dotyka Kodeksu karnego skarbowego. Faktura spoza systemu nie dostaje też numeru KSeF, którego od stycznia nabywca będący czynnym podatnikiem VAT potrzebuje do zapłaty przelewem innemu czynnemu podatnikowi, i to on pierwszy zauważy jego brak. Czy faktura została przyjęta, widać po jej statusie w Aplikacji Podatnika KSeF albo w programie do faktur, a nasz Firmowid przy nieudanej wysyłce pozwala ją powtórzyć.
Źródła
- MF: Pytania i odpowiedzi KSeF 2.0, dostęp 11.11.2026.
- Sejm: druk nr 3245, przebieg prac, dostęp 12.11.2026.
- Art. 106ni ustawy z 11 marca 2004 r. o podatku od towarów i usług.
- Prawo.pl: MF: Nie będzie kar za błędy w KSeF do końca 2027 roku, dostęp 10.11.2026.
- PIT.pl: KSeF bez kar za błędy przez kolejny rok, dostęp 10.11.2026.
- Finwire: KSeF, odroczenie kar do końca 2027 r., dostęp 10.11.2026.
To informacja ogólna, nie porada podatkowa.
