KSeF od 1 stycznia 2027 r.: co się zmienia dla najmniejszych firm
Aktualizacja:
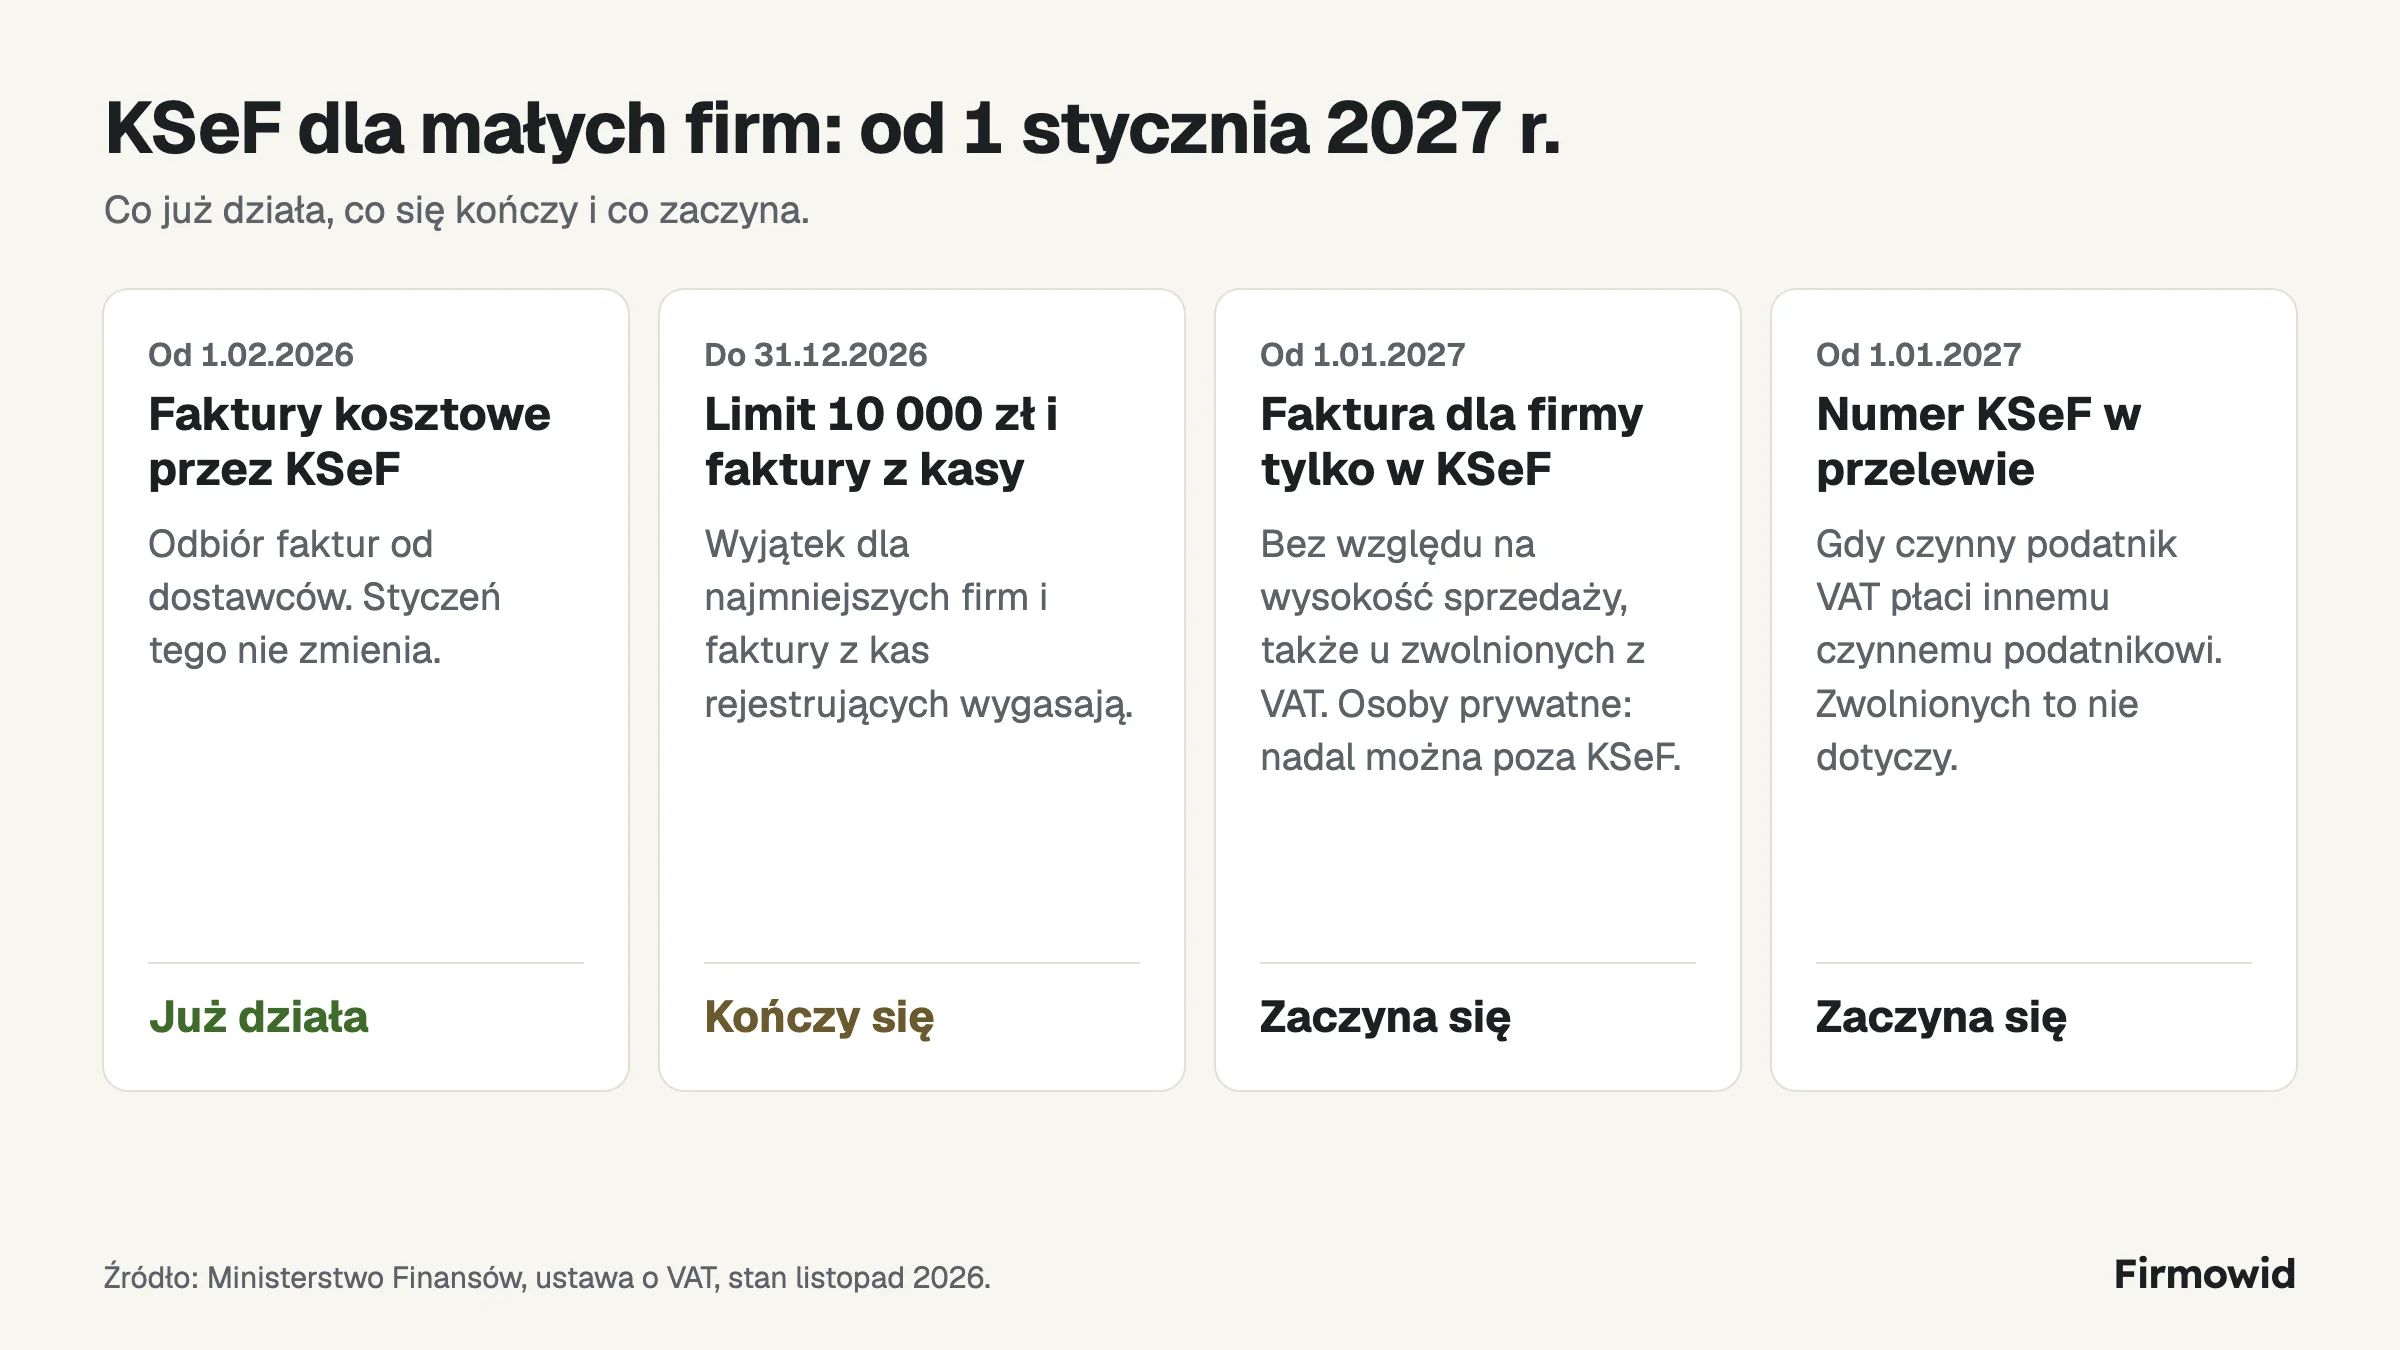
Z końcem 2026 r. kończy się okres, w którym najmniejsze firmy mogły wystawiać faktury poza KSeF, o ile suma faktur objętych obowiązkiem nie przekraczała w danym miesiącu 10 000 zł brutto. Kończy się też okres, w którym faktury można było wystawiać przy użyciu kas rejestrujących, a paragon z NIP nabywcy do 450 zł brutto uznawano za fakturę uproszczoną. Od 1 stycznia 2027 r. fakturę dla przedsiębiorcy wystawia się więc w KSeF bez względu na wysokość sprzedaży i formę prawną firmy, co ministerstwo zaznacza w swoich wyjaśnieniach. Poza systemem zostają tylko wyjątki z rozporządzenia, takie jak bilety jednorazowe na przejazd czy faktury za płatną autostradę. Dotyczy to również podatników zwolnionych z VAT, bo według MF w systemie wystawia fakturę każdy podatnik, czynny i zwolniony, który ma obowiązek jej wystawienia. Faktury dla osób prywatnych, które nie prowadzą działalności, można nadal wystawiać poza KSeF. Ministerstwo ilustruje ten obowiązek przykładem kwiaciarki, która wystawia trzy faktury w miesiącu, każdą na kwotę od 1 500 do 2 500 zł, i którą KSeF obejmie właśnie od 1 stycznia 2027 r.
Przelewy i kary
Do płatności dokonywanych od tego dnia stosuje się także nowy art. 108g ustawy o VAT, zgodnie z którym czynny podatnik VAT, płacąc innemu czynnemu podatnikowi za fakturę z KSeF, podaje w przelewie jej numer KSeF albo identyfikator zbiorczy, przy czym podatników zwolnionych z VAT ten obowiązek nie dotyczy. Numer ten widać przy każdej fakturze w Aplikacji Podatnika KSeF i w programach do faktur, na przykład w historii dokumentu w naszym Firmowidzie, więc przy płaceniu wystarczy przepisać go do tytułu przelewu. Według obowiązujących dziś przepisów od 1 stycznia 2027 r. mogą być też nakładane kary pieniężne za wystawienie faktury poza systemem, choć parlament pracuje nad nowelizacją, która przesuwa ten termin o rok.
Co zostaje i jak się przygotować
Odbierania faktur kosztowych styczeń nie zmienia, bo przez KSeF odbiera się je od 1 lutego 2026 r., a gdy w biurze zabraknie internetu, nadal można skorzystać z trybu offline24 i dosłać fakturę najpóźniej w następnym dniu roboczym. Bezpłatnie MF udostępnia Aplikację Podatnika KSeF w przeglądarce, aplikację mobilną oraz e-mikrofirmę w e-Urzędzie Skarbowym, która odebrane faktury przenosi od razu do ewidencji VAT. Na jednoosobowej działalności wejście do nich umożliwia profil zaufany albo podpis kwalifikowany, natomiast program do faktur wymaga tokenu lub certyfikatu, który generuje się w Aplikacji Podatnika KSeF.
Źródła
- MF: Pytania i odpowiedzi KSeF 2.0, dostęp 11.11.2026.
- MF: Etapy wdrożenia KSeF 2.0, dostęp 10.11.2026.
- MF: Poniżej 10 000 zł, dostęp 10.11.2026.
- MF: Krok po kroku, JDG i MŚP, dostęp 10.11.2026.
- MF: Aplikacja Podatnika KSeF i inne narzędzia, dostęp 10.11.2026.
To informacja ogólna, nie porada podatkowa.
