Zaliczka wyższa niż cena końcowa: korekta w KSeF
Aktualizacja:
Jeżeli zafakturowana zaliczka jest wyższa niż ostateczna cena, różnicę zwracasz klientowi, a fakturę zaliczkową zmniejszasz fakturą korygującą. Art. 106f ust. 3 ustawy o VAT przewiduje fakturę końcową wtedy, gdy wcześniejsze faktury nie objęły całej zapłaty. Tutaj jest odwrotnie: wpłata przewyższa cenę towaru albo usługi. Korekta wystawiona w KSeF musi wskazywać fakturę pierwotną, w tym jej numer KSeF. W większości programów do faktur, w tym w naszym Firmowidzie, korektę można wystawić i ponowić jej wysyłkę.
Przykład
| Pozycja | Kwota brutto |
|---|---|
| Zafakturowana zaliczka | 1 230 zł |
| Ostateczna cena usługi | 984 zł |
| Kwota zwrotu i zmniejszenia zaliczki | 246 zł |
W tym przykładzie wystawiasz fakturę korygującą do faktury zaliczkowej na 246 zł brutto i zwracasz klientowi 246 zł. Nie wystawiasz osobnej faktury sprzedaży na kwotę ujemną.
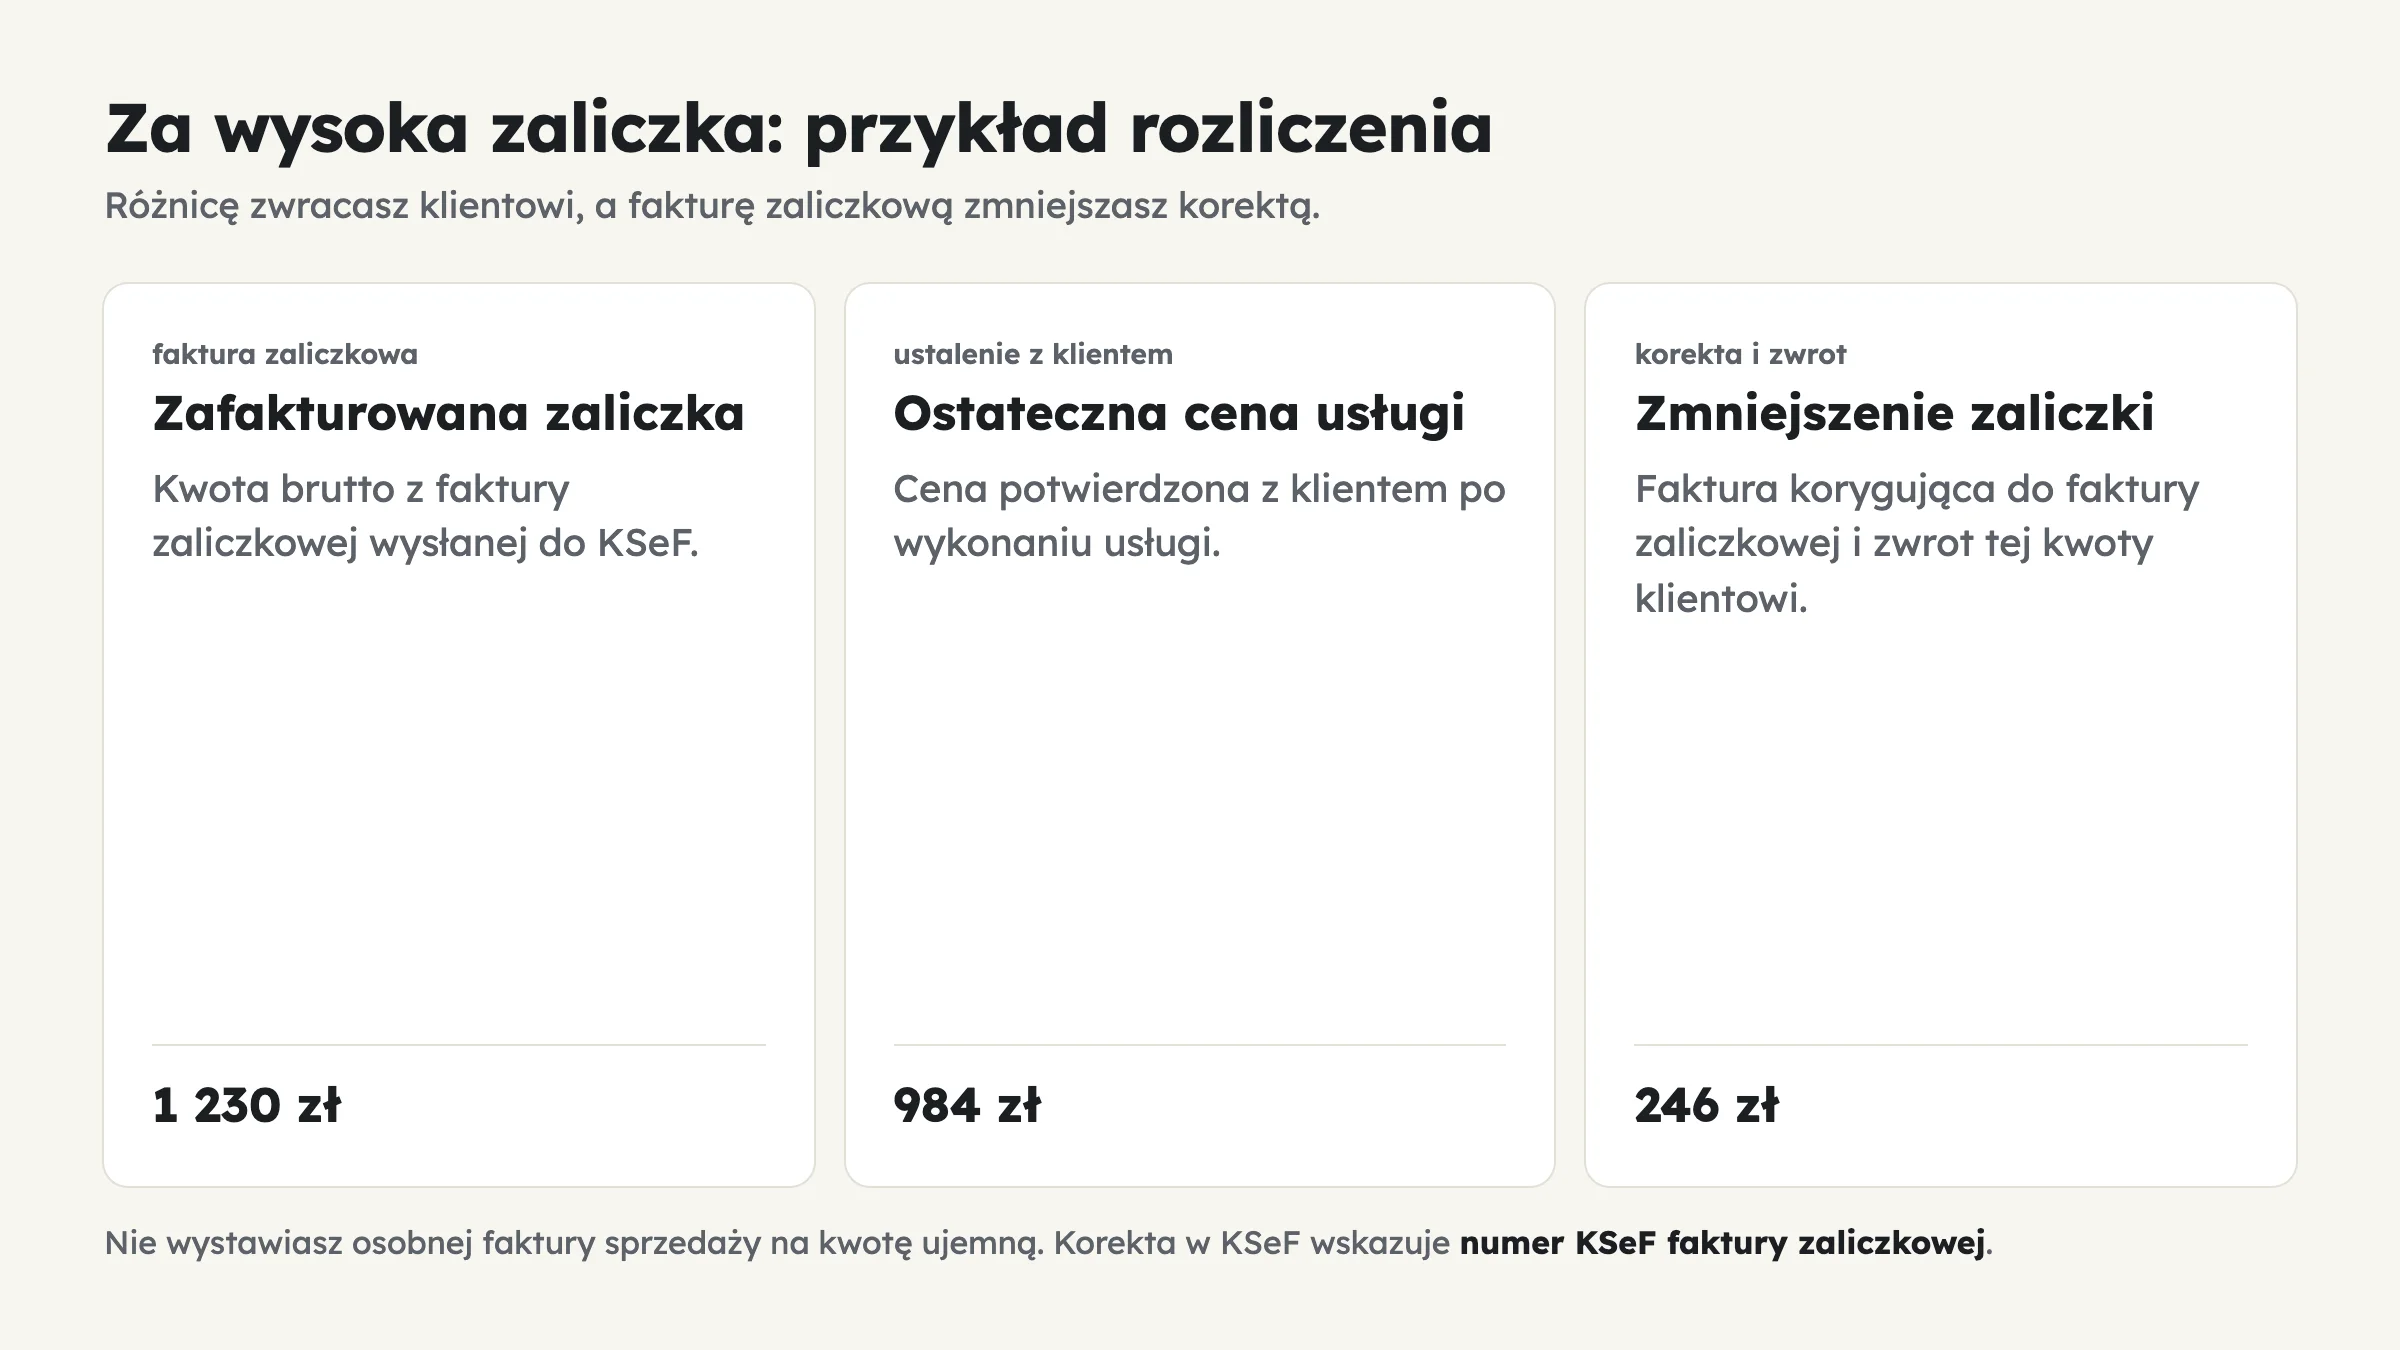 Różnicę zwracasz, a fakturę zaliczkową zmniejszasz korektą.
Co sprawdzić przed korektą
- Odszukaj fakturę zaliczkową i jej numer KSeF.
- Potwierdź z klientem ostateczną cenę oraz kwotę zwrotu.
- Sprawdź stawkę VAT i kwoty z faktury zaliczkowej.
- Wystaw korektę zmniejszającą wartość zaliczki.
- Wyślij korektę do KSeF i zapisz nadany numer.
- Zwróć różnicę przelewem z numerem korygowanej faktury w tytule.
Który dokument wystawić
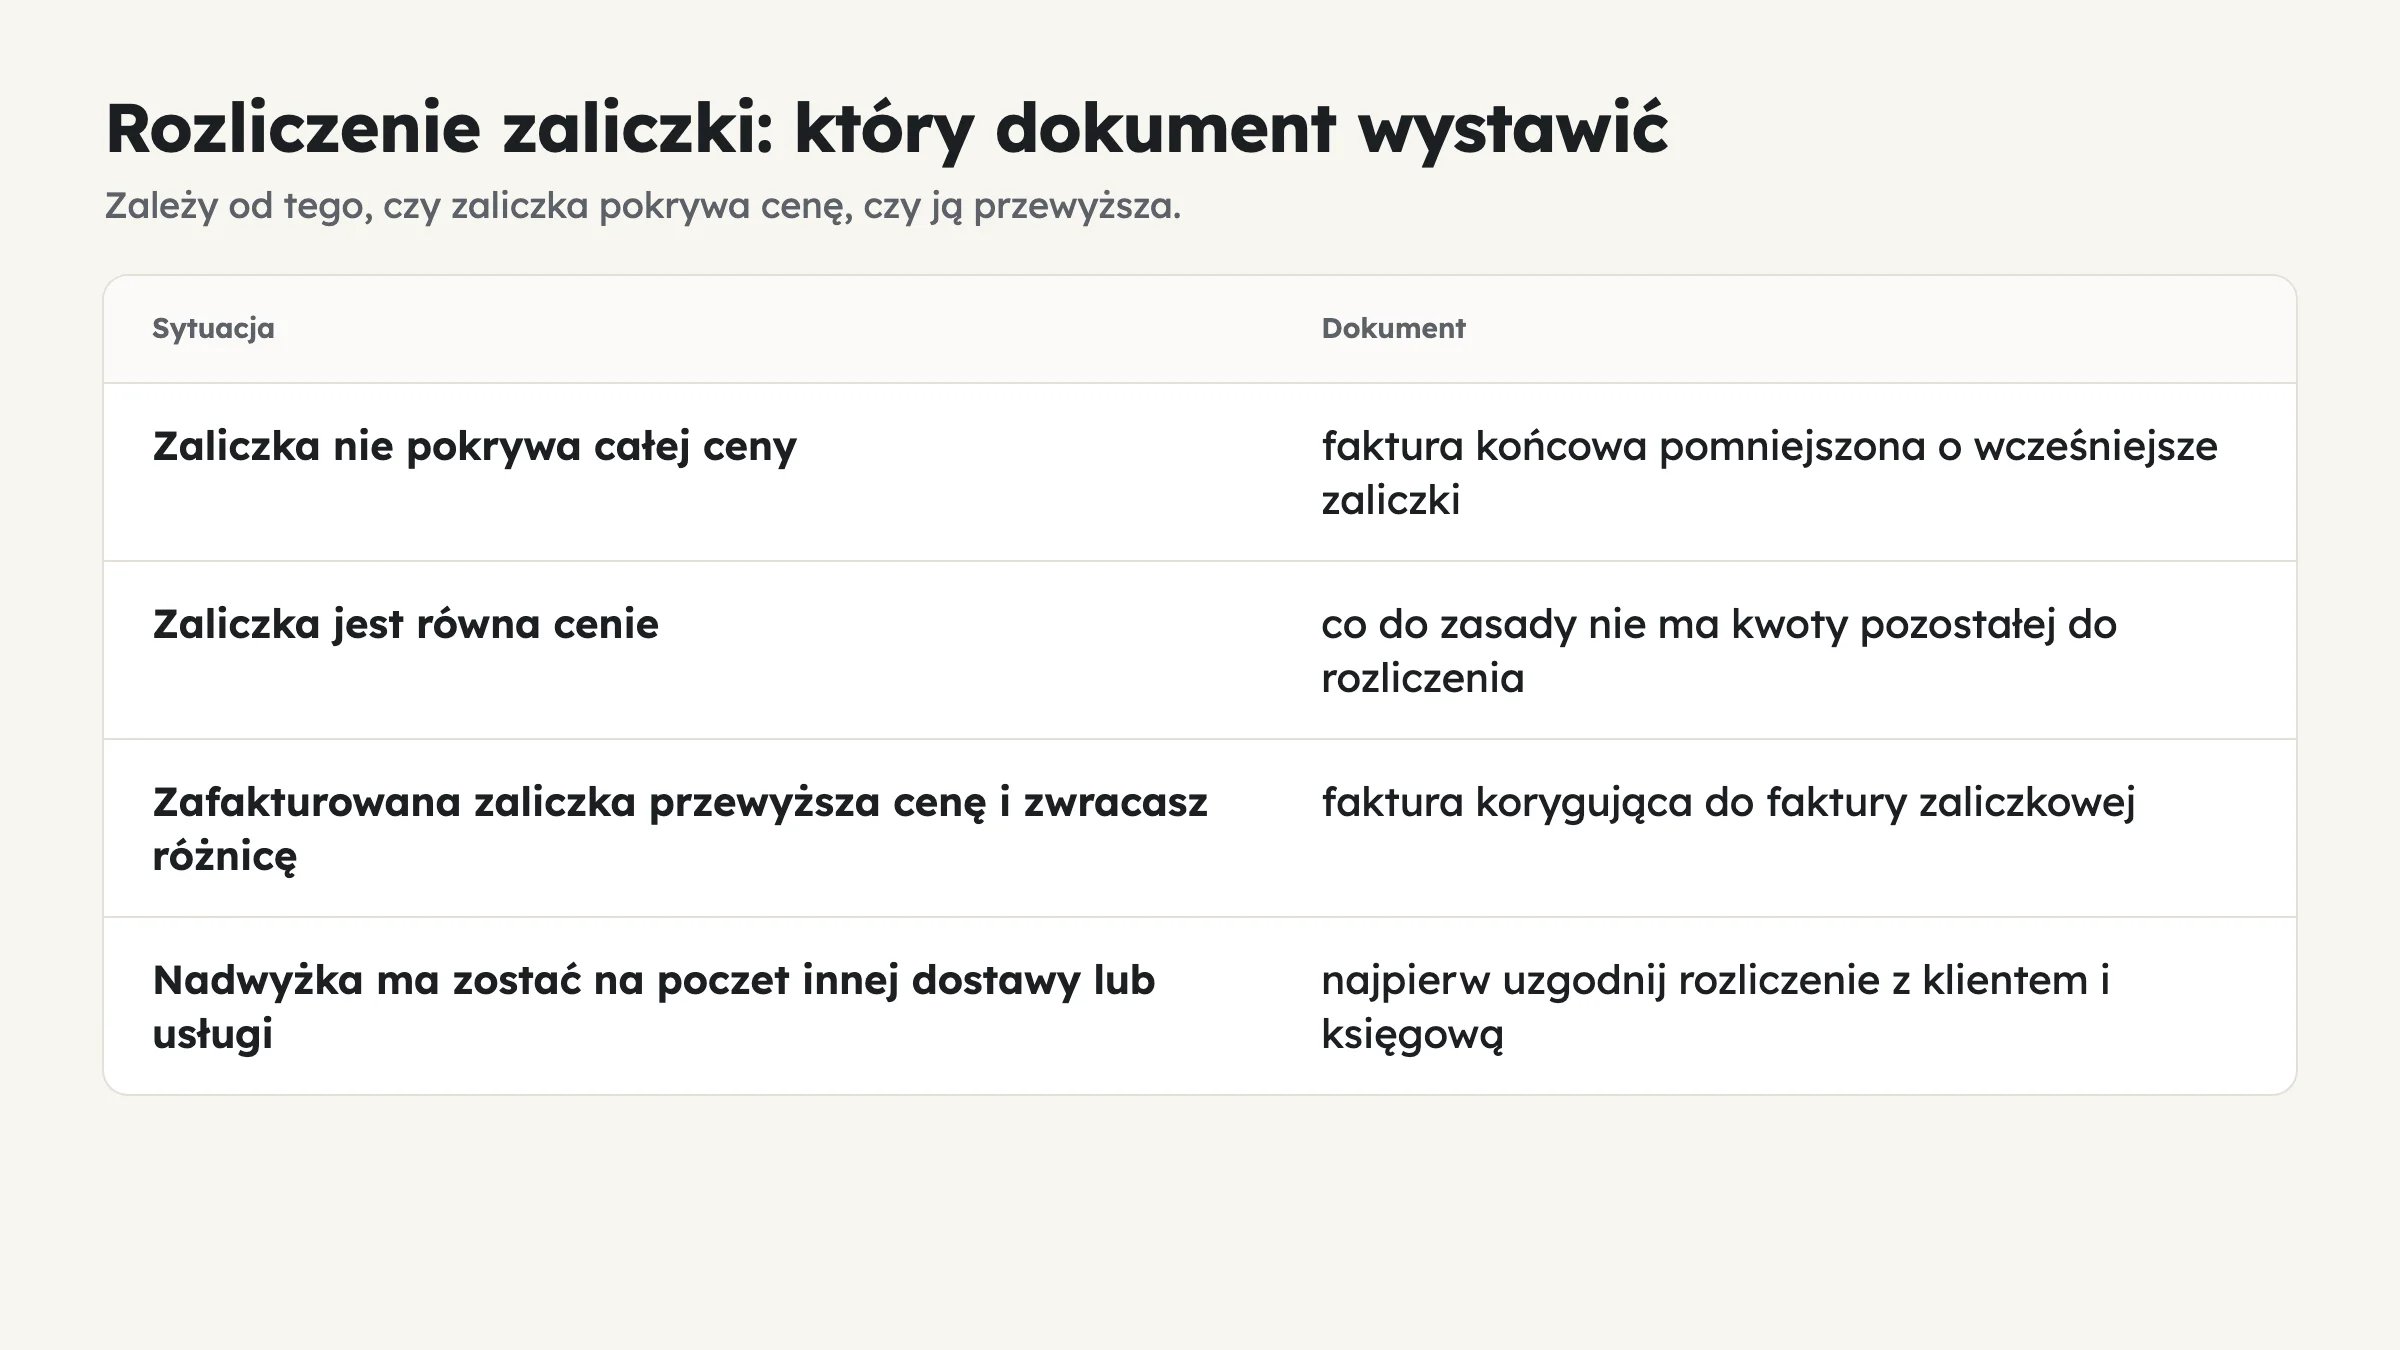 Dokument zależy od tego, czy zaliczka pokrywa cenę.
| Sytuacja | Dokument |
|---|---|
| Zaliczka nie pokrywa całej ceny | Faktura końcowa pomniejszona o wcześniejsze zaliczki |
| Zaliczka jest równa cenie | Co do zasady nie ma kwoty pozostałej do rozliczenia |
| Zafakturowana zaliczka przewyższa cenę i zwracasz różnicę | Faktura korygująca do faktury zaliczkowej |
| Nadwyżka ma zostać na poczet innej dostawy lub usługi | Najpierw uzgodnij rozliczenie z klientem i księgową; nie opisuj jej automatycznie jako zwrotu |
Dalsze czytanie
- Jak wystawić pierwszą fakturę w KSeF
- Co to jest KSeF i e-faktura
- Jak bezpiecznie przetestować KSeF
- Cennik Firmowida
Źródła
- Ministerstwo Finansów: Podręcznik KSeF 2.0, część II, Wystawianie i otrzymywanie faktur w KSeF, publikacja 6.08.2026, dostęp 6.11.2026.
- Ministerstwo Finansów: Faktura ustrukturyzowana i struktura logiczna FA(3), dostęp 6.11.2026.
- Ustawa z 11 marca 2004 r. o podatku od towarów i usług, art. 106f i 106j, stan sprawdzony 6.11.2026.
- Firmowid, fakty produktowe zweryfikowane 22.10.2026.
